Em breveAgenda completa da região no Portal RSNShowsFeiras, cultura, esporte e serviços em um só lugarVolte todo diaSaiba o que acontece antes de sair de casaPortal RSNSua agenda regional, atualizada para quem acompanha o portalEm breveAgenda completa da região no Portal RSNShowsFeiras, cultura, esporte e serviços em um só lugarVolte todo diaSaiba o que acontece antes de sair de casaPortal RSNSua agenda regional, atualizada para quem acompanha o portal
Sofri um golpe do Pix: o banco pode ser responsabilizado?
Segundo a Dra Luana steche, a resposta depende do caso concreto. Mas a discussão jurídica vai além da conduta da vítima
Luana EstecheJornalista
3 min de leitura
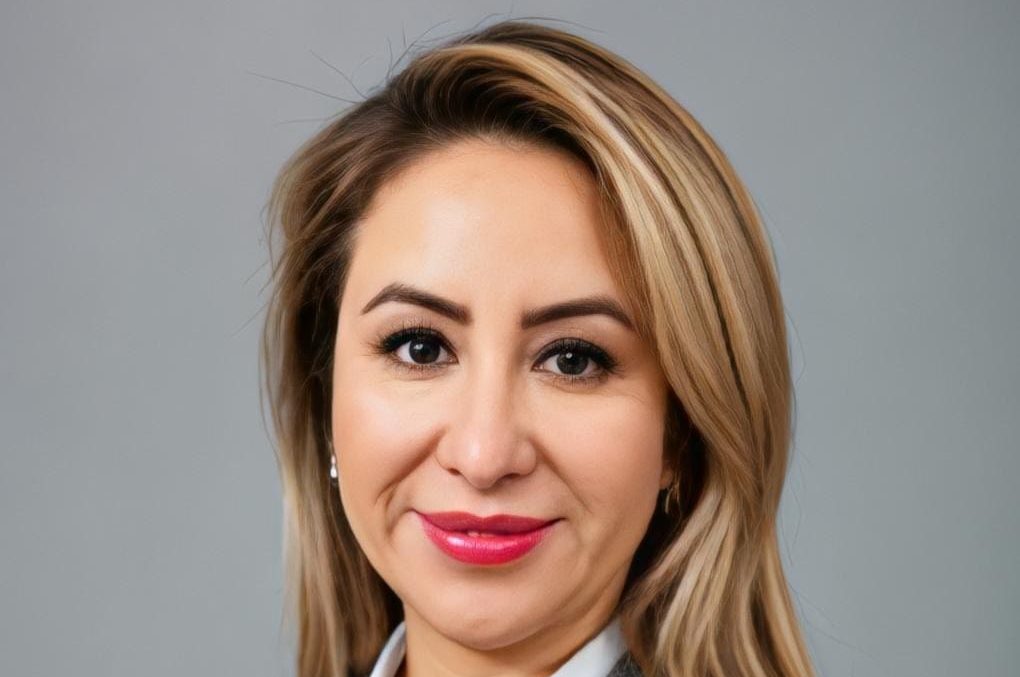
Luana Esteche (Foto: Divulgação)
Compartilhar
Com o aumento dos crimes digitais, uma dúvida tem chegado com frequência aos consumidores e ao Judiciário: sofri um golpe do Pix, o banco pode ser responsabilizado? A resposta depende do caso concreto. Mas a discussão jurídica vai além da conduta da vítima: os tribunais têm analisado se houve falha do banco ao permitir transação incompatível com o perfil do cliente, sem bloqueio preventivo ou resposta eficaz após o alerta de fraude.
A pergunta principal não é apenas se a vítima foi enganada, mas se o banco tinha condições de identificar a fraude.
Essa tese envolve a responsabilidade algorítmica dos bancos. Se a instituição usa tecnologia para aprovar operações em segundos, também deve ter sistemas capazes de identificar sinais de risco: valor acima do padrão, empréstimo seguido de Pix imediato, destinatário desconhecido, conta recebedora suspeita ou rápida retirada dos valores.
A base jurídica está na responsabilidade objetiva das instituições financeiras. Pela Súmula 479 do STJ, os bancos respondem por danos causados por fraudes e delitos de terceiros no âmbito das operações bancárias. Como a relação é de consumo, também se aplicam o Código de Defesa do Consumidor e a Súmula 297 do STJ.
O banco não responde automaticamente por todo golpe, mas precisa demonstrar que seu sistema de segurança funcionou.
RAPIDEZ
Por isso, quem foi vítima deve agir rápido: registrar boletim de ocorrência, comunicar imediatamente o banco, anotar protocolos, pedir o acionamento do MED e guardar extratos que mostrem que a movimentação fugiu do padrão habitual. Também é importante observar a conta de destino, pois a chamada conta laranja pode revelar falha no monitoramento da conta recebedora.
A negativa do banco não encerra a discussão. Respostas como “não identificamos fraude” ou “não havia saldo na conta de destino” devem ser confrontadas com dados técnicos: horário da transação, dispositivo usado, histórico do cliente, perfil da conta recebedora e providências adotadas após o alerta.
Segurança digital não é favor bancário. É parte do serviço prestado. Se o sistema permite transferências instantâneas, também deve oferecer prevenção e reação compatíveis com esse risco. Por isso, em golpes do Pix, a análise jurídica deve verificar se o banco tinha meios de identificar a fraude e evitar que o prejuízo recaísse integralmente sobre o consumidor.
Leia outras notícias no Portal RSN.
RODAPÉ 3
Luana Esteche Nunes é advogada, Procuradora geral da Câmara de vereadores de Guarapuava e Doutora em Direito pelo IDP/ Brasilia, com atuação em Direito Civil, Digital, do Consumidor e Público.