Em breveAgenda completa da região no Portal RSNShowsFeiras, cultura, esporte e serviços em um só lugarVolte todo diaSaiba o que acontece antes de sair de casaPortal RSNSua agenda regional, atualizada para quem acompanha o portalEm breveAgenda completa da região no Portal RSNShowsFeiras, cultura, esporte e serviços em um só lugarVolte todo diaSaiba o que acontece antes de sair de casaPortal RSNSua agenda regional, atualizada para quem acompanha o portal
Cartão consignado do INSS: por que a dívida do aposentado não acaba?
Novas regras do INSS e discussão no STJ reacendem o alerta sobre descontos prolongados, contratos pouco claros e proteção financeira de aposentados
Luana EstecheJornalista
3 min de leitura
Luana Esteche (Foto: Divulgação)
Compartilhar
O desconto aparece todo mês na aposentadoria. A pessoa acredita que está pagando um empréstimo comum, com parcelas certas e data para terminar, mas o tempo passa, a dívida continua e ninguém explica com clareza o que foi contratado. Essa é a preocupação envolvendo o cartão consignado do INSS, modalidade que pode ser confundida com empréstimo tradicional.
Novas regras do INSS acenderam o alerta
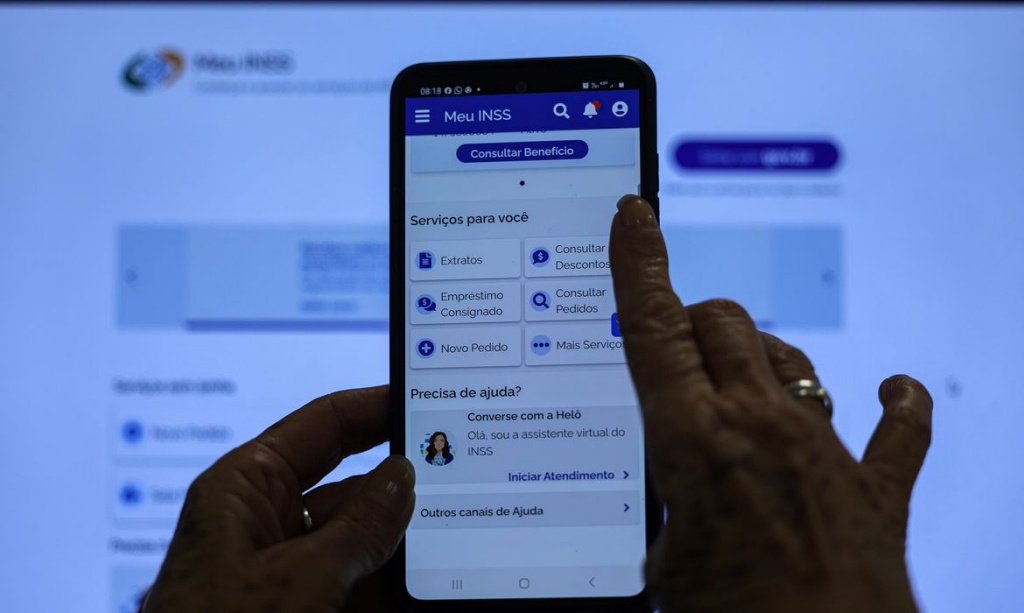
Desde 19 de maio de 2026, novas regras de segurança passaram a valer para o consignado do INSS: a contratação deve ser validada por biometria facial no Meu INSS, e a contratação por telefone ou por procuração de terceiros foi proibida. A mudança mostra que o tema exige atenção, especialmente porque o desconto ocorre diretamente no benefício de aposentados e pensionistas.
Cartão consignado não é empréstimo comum
O problema é que o cartão de crédito consignado pode envolver fatura, encargos, saque e reserva de margem consignável, conhecida como RMC. Na prática, parte da renda do aposentado fica comprometida, mas o consumidor nem sempre entende que contratou uma operação com lógica de cartão, e não um empréstimo simples. Por isso, em muitos casos, a sensação é de que a dívida “nunca acaba”.
O STJ ainda vai definir os critérios
O assunto também está no Superior Tribunal de Justiça. No Tema 1.414, o STJ vai definir critérios para avaliar a validade e eventual abusividade dos contratos de cartão consignado, especialmente quando houver dúvida sobre informação clara, compreensão do consumidor e prolongamento da dívida. Ainda não há decisão final, portanto não se deve prometer cancelamento, indenização ou resultado automático.
O primeiro passo é conferir os documentos
A primeira providência para quem tem desconto no benefício é consultar o *extrato de empréstimo consignado no Meu INSS e reunir contrato, faturas, comprovantes, extratos e histórico dos descontos. É importante verificar se a operação foi empréstimo comum, cartão consignado, refinanciamento, seguro, associação ou outra cobrança vinculada ao benefício.
Quando o caso merece atenção jurídica
Nem todo desconto é ilegal, mas todo consumidor tem direito de entender o que está pagando. Quando a dívida se prolonga por anos, quando não há faturas, quando o banco não explica o contrato ou quando a aposentadoria fica comprometida, a análise individual dos documentos pode indicar se houve falha de informação, cobrança abusiva ou contratação inadequada.
Leia outras notícias no Portal RSN.
rodapé facebook
Luana Esteche Nunes é advogada, Procuradora geral da Câmara de vereadores de Guarapuava e Doutora em Direito pelo IDP/ Brasilia, com atuação em Direito Civil, Digital, do Consumidor e Público.